Le regole UE sulle emissioni devono essere chiare per gli armatori di bandiera UE prima della tassa sul carbonio del 2027
Bruxelles. EuDA, insieme a IMCA e numerose associazioni di armatori navali, invita i membri del Parlamento Europeo a portare modifiche al Sistema di Scambio delle Emissioni (ETS), al quadro di Monitoraggio, rendicontazione e Verifica (MRV) per il settore offshore europeo.
In base agli obiettivi vincolanti per il 2030 e il 2050 della Legge europea sul clima, il settore dello shipping europeo – come altri settori dell’industria UE – deve realizzare riduzioni strutturali delle emissioni nel prossimo decennio.
L’European Dredging Association (EuDA) è un’organizzazione industriale senza scopo di lucro per le aziende europee di dragaggio e organizzazioni correlate, per interagire con le varie istituzioni dell’Unione Europea, incluso il Parlamento Europeo.
Le attività di dragaggio non sono ben conosciute dal grande pubblico, ma in realtà le aziende europee di dragaggio, membri di EuDA, sono leader mondiali con circa l’80% di quota del mercato mondiale del dragaggio. I membri di EuDA impiegano circa 30.000 dipendenti europei direttamente “a bordo delle navi e a terra” e più di 60.000 persone indirettamente (tramite fornitori e società di servizi). La flotta combinata dei membri di EuDA conta circa 750 navi con bandiera UE in condizioni di navigabilità.
Le aziende europee EuDA sono leader mondiali nella costruzione e manutenzione di parchi eolici offshore, fondali marini, infrastrutture sottomarine e altre infrastrutture marittime critiche. Le loro navi svolgono un ruolo essenziale nella transizione energetica, nella sicurezza energetica e nella competitività industriale dell’Europa.
Nella lettera inviata al Parlamento UE, l’industria offshore europea pur sostenendo pienamente gli obiettivi climatici dell’UE e il principio della determinazione del prezzo del carbonio, critica l’inclusione prevista delle navi offshore di stazza superiore a 5000 GT nell’ETS dell’UE a partire dal 2027.
Si è convinti che tale inclusione imporrà oneri finanziari significativi, distorcerà la concorrenza e creerà opportunità di elusione, sulla base di un quadro di rendicontazione MRV che non è stato progettato per le operazioni offshore ed è ampiamente riconosciuto come inadeguato.
Gli appelli
I tre appelli delle associazioni rimatari della lettera ai responsabili politici dell’UE.
Salvaguardare la parità di condizioni internazionale per le navi offshore
Operazioni offshore identiche devono affrontare gli stessi costi di CO₂, indipendentemente dal porto da cui opera una nave.
La legislazione rivista dovrebbe stabilire un sistema chiaro basato sulle attività e colmare le lacune che incentivano gli operatori a mobilitare navi da porti extra-UE.
Definire correttamente il quadro normativo
Definire chiaramente le attività offshore, i siti di lavoro e i porti di scalo, compresi i lavori relativi ai fondali marini. Sostituire le metriche inadeguate relative al carico, ai passeggeri e al trasporto, e la rendicontazione viaggio per viaggio non necessaria con una rendicontazione proporzionata, armonizzata e aggregata.
Rispettare le tempistiche
Non imporre obblighi di cessione ETS alle navi offshore finché non sarà implementato un quadro MRV rivisto e adeguato allo scopo, che abbia dimostrato la sua capacità di supportare una contabilità delle emissioni affidabile, equa e coerente. Questa è una richiesta di sequenza, non un’esenzione dalla tassazione del carbonio!
Perché è importante
A differenza del trasporto marittimo convenzionale, le navi offshore non trasportano principalmente merci o passeggeri tra i porti. Svolgono attività specializzate basate su progetti, come installazione, costruzione, manutenzione, dragaggio e ispezione presso i siti di lavoro offshore.
Applicare concetti tradizionali come carico, lavoro di trasporto e rendicontazione basata sul viaggio pertanto non riflette la loro realtà operativa.
Ancora più importante, l’attuale quadro distorcerà la parità di condizioni.
Attività offshore equivalenti possono essere soggette a una diversa esposizione al sistema ETS a seconda del porto di impiego della nave: le emissioni saranno completamente coperte quando si opera da un porto dell’UE, mentre le stesse attività svolte da un porto extra-UE non rientrano nel sistema ETS dell’UE.
Tutto questo sposterà l’attività offshore fuori dall’Europa, causando una delocalizzazione delle emissioni di carbonio e indebolendo la capacità offshore strategica dell’Europa.
Le navi offshore di stazza superiore a 5000 GT dovranno comunque entrare nel sistema EU ETS a partire dal 2027, prima che un quadro MRV basato sulle attività, adeguato allo scopo, sia operativo. Date le gravi lacune dell’attuale metodologia, questo approccio è sproporzionato.
La revisione del sistema EU ETS e del sistema MRV dovrebbe pertanto garantire che il quadro di rendicontazione sia definito prima che entrino in vigore gli obblighi di cessione previsti dall’ETS.
Esortiamo il Parlamento europeo e il Consiglio a utilizzare la revisione per definire un regime chiaro, equo e applicabile per le navi offshore. Prima si definisca il sistema MRV. Poi si applichi l’ETS.
Seguuono le firme dei rappresentanti legali delle varie associazioni.
Le navi offshore di 400 GT e oltre sono soggette al sistema di monitoraggio MRV dal 1° gennaio 2025; mentre le navi cargo e passeggeri da 5.000 GT e oltre entrarono nel sistema ETS nel 2024; i rimorchiatori portuali erano precedentemente esentati dai requisiti di monitoraggio delle navi offshore.
Abele Carruezzo
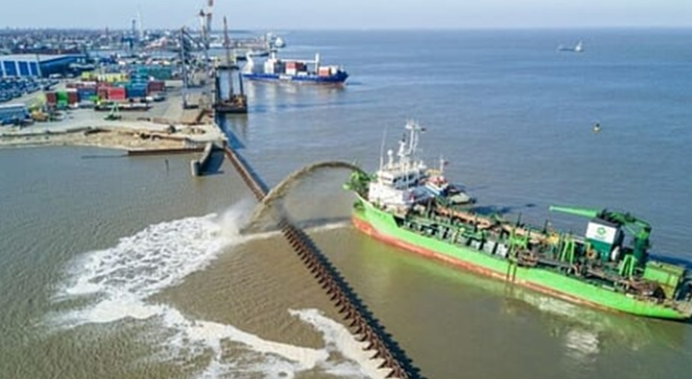
(Operazione di dragaggio dell’azienda Deme, leader mondiale nei settori altamente specializzati dell’energia offshore, dragaggio, infrastrutture marine e lavori ambientali; foto courtesy Deme)